Come noto, ai soggetti che effettuano abitualmente operazioni con l’estero (i c.d. “esportatori abituali”) è concessa la possibilità di acquistare beni e servizi senza applicazione dell’IVA, nel limite del plafond disponibile, ai sensi dell’art. 8 DPR 633/72.
L’esportatore abituale ha l’obbligo di inviare telematicamente la dichiarazione d’intento all’Agenzia delle Entrate, la quale rilascia apposita ricevuta con indicazione del protocollo di ricezione. Gli estremi del protocollo vanno indicati dal fornitore nelle fatture emesse.
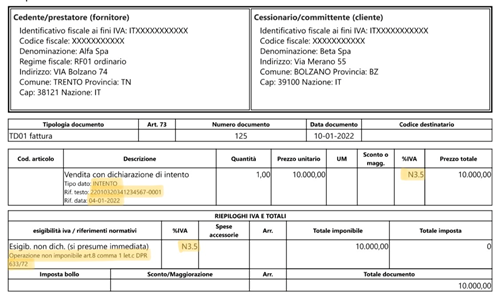
A decorrere dall’1.1.2022 entrano in vigore le nuove modalità di compilazione della fattura elettronica nei confronti di un esportatore abituale. In particolare, è richiesto che nella fattura sia riportato:
- nel campo “Natura” il codice N3.5 “Non imponibili – a seguito di dichiarazioni d’intento”;
- il numero di protocollo di ricezione della dichiarazione d’intento inviata all’Agenzia delle Entrate dall’esportatore abituale (17 cifre + 6 cifre, separate dal segno “-” o dal segno “/”).
A tal fine il fornitore deve compilare il blocco “Altri dati gestionali” per ogni dichiarazione d’intento, indicando:
- nel campo “Tipo dato” la dicitura “INTENTO”;
- nel campo “Riferimento testo” il numero di protocollo;
- nel campo “Riferimento data” la data di ricezione della ricevuta telematica rilasciata dall’Agenzia delle Entrate.
In allegato si propone un fac-simile di compilazione della fattura elettronica.